Eigentumsrechte: Landwirt wird enteignet für Straßenbau - Und: Landwirt soll dafür Umsatzsteuer zahlen
Polnischer Landwirt verliert Nutzfläche für den Straßenbau
von Naomi Braun-Ferenczi drucken
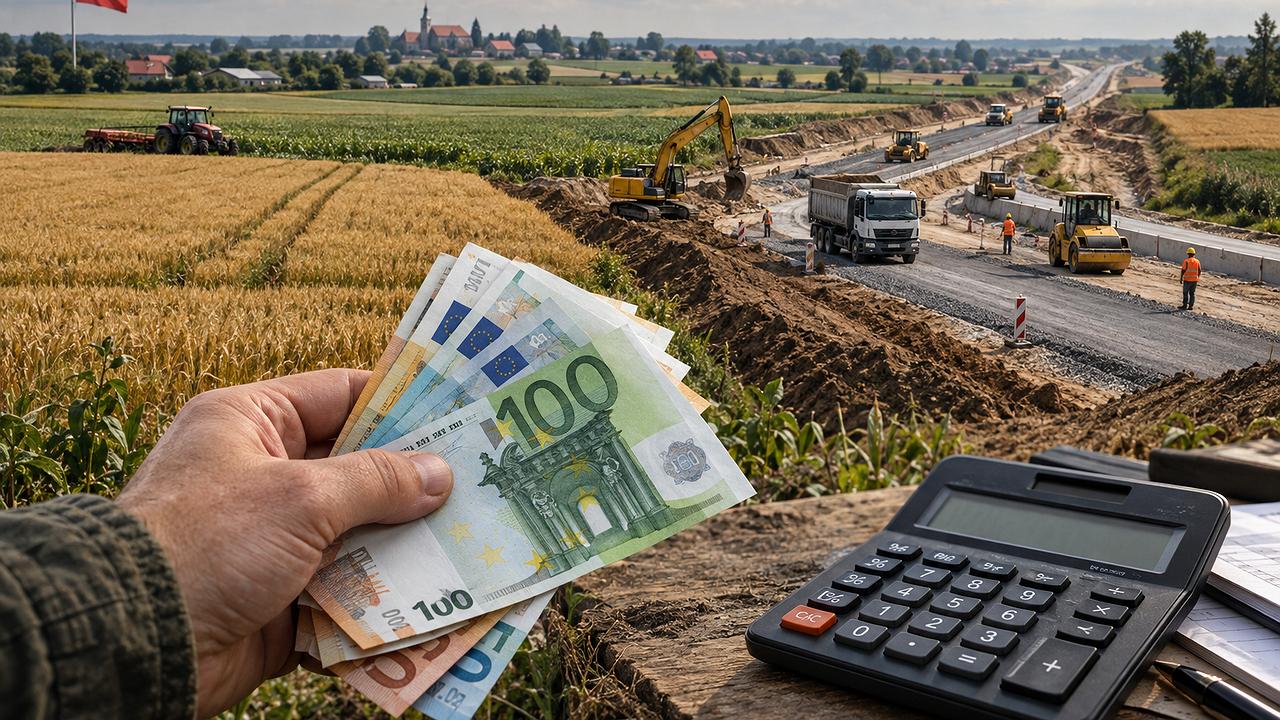
Ein polnischer Landwirt wurde für den Straßenbau enteignet und erhielt dafür eine Entschädigung. Die Frage vor dem Europäischen Gerichtshof war, ob auf diese Entschädigung Umsatzsteuer anfällt. Der EuGH bejahte das: Die Enteignung gilt als Lieferung von Gegenständen gegen Entgelt, wenn das Grundstück zuvor für die wirtschaftliche Tätigkeit des Landwirts genutzt wurde. Ein vorheriger Immobilienhandel ist nach dieser Sicht nicht erforderlich.
Entscheidend ist die Frage der Zuständigkeit. Der Landwirt hat den Verkauf nicht veranlasst, er hat keinen Vertrag geschlossen, und er hat die Übertragung seines Eigentums nicht gewollt. Trotzdem behandelt die Steuerordnung den Zwangsakt so, als läge eine normale wirtschaftliche Verfügung vor. Genau hier zeigt sich das Problem: Der Staat greift in Eigentum ein, entzieht die Verfügungsmacht und verlangt anschließend noch einen steuerlichen Obolus für den erzwungenen Verlust. Das ist keine saubere Zuordnung von Leistung und Gegenleistung, sondern eine doppelte politische Zugriffslage.
Wer Eigentum gegen den Willen des Eigentümers entzieht, kann daraus schwerlich eine „Lieferung“ machen, ohne den Begriff zu entleeren. Lieferung setzt typischerweise Verfügung, Entscheidung und Übertragung voraus. Bei einer Enteignung bleibt davon nur die formale Hülle. Die Substanz ist Zwang. Dass die Entschädigung unmittelbar mit der Eigentumsübertragung verknüpft ist, ändert daran nichts. Eine Entschädigung soll den Verlust ausgleichen, nicht zusätzliche Steuerlasten auslösen, die den Betroffenen noch weiter belasten.
Besonders problematisch ist die Ausweitung auf jeden landwirtschaftlich genutzten Grund. So wird aus dem bloßen Umstand, dass ein Eigentum in einer wirtschaftlichen Tätigkeit eingesetzt war, ein Anknüpfungspunkt für eine Umsatzsteuerpflicht, obwohl der Eigentümer weder verkauft noch unternehmerisch disponiert hat. Damit wird Verantwortung vom Handelnden auf denjenigen verschoben, der sich dem Zugriff gerade nicht entziehen konnte. Wer entscheiden darf, muss auch haften. Hier entscheidet aber eine Behörde über das Eigentum, und eine andere Behörde erhebt darauf noch Steuer.
Vertragsfreiheit bedeutet nicht Ergebnisgarantie. Sie bedeutet, dass ein Vertrag freiwillig zustande kommt. Wo diese Freiwilligkeit fehlt, verliert auch die steuerliche Einordnung ihre innere Rechtfertigung. Der Staat ersetzt hier Einwilligung durch Zwang und nennt das dann einen steuerbaren Vorgang. Das mag in einer Richtlinie stehen. Es bleibt dennoch ein Eingriff in Eigentum, der über seine Grenzen hinaus verwertet wird.
Die Grenze legitimer Gewalt verläuft dort, wo friedliche Verfügung über eigenes Eigentum kriminalisiert oder fiskalisch ausgebeutet wird. Wer enteignet, soll nicht zugleich so tun, als hätte der Betroffene freiwillig geliefert.

Kommentare
Die Kommentarfunktion (lesen und schreiben) steht exklusiv nur registrierten Benutzern zur Verfügung.
Wenn Sie bereits ein Benutzerkonto haben, melden Sie sich bitte an. Wenn Sie noch kein Benutzerkonto haben, können Sie sich mit dem Registrierungsformular ein kostenloses Konto erstellen.