Zentralbankgeld: Eurosystem „Pontes“: Der Startschuss für den Digitalen Euro ist gefallen
Appia soll bis 2028 europäische Finanzmärkte vernetzen
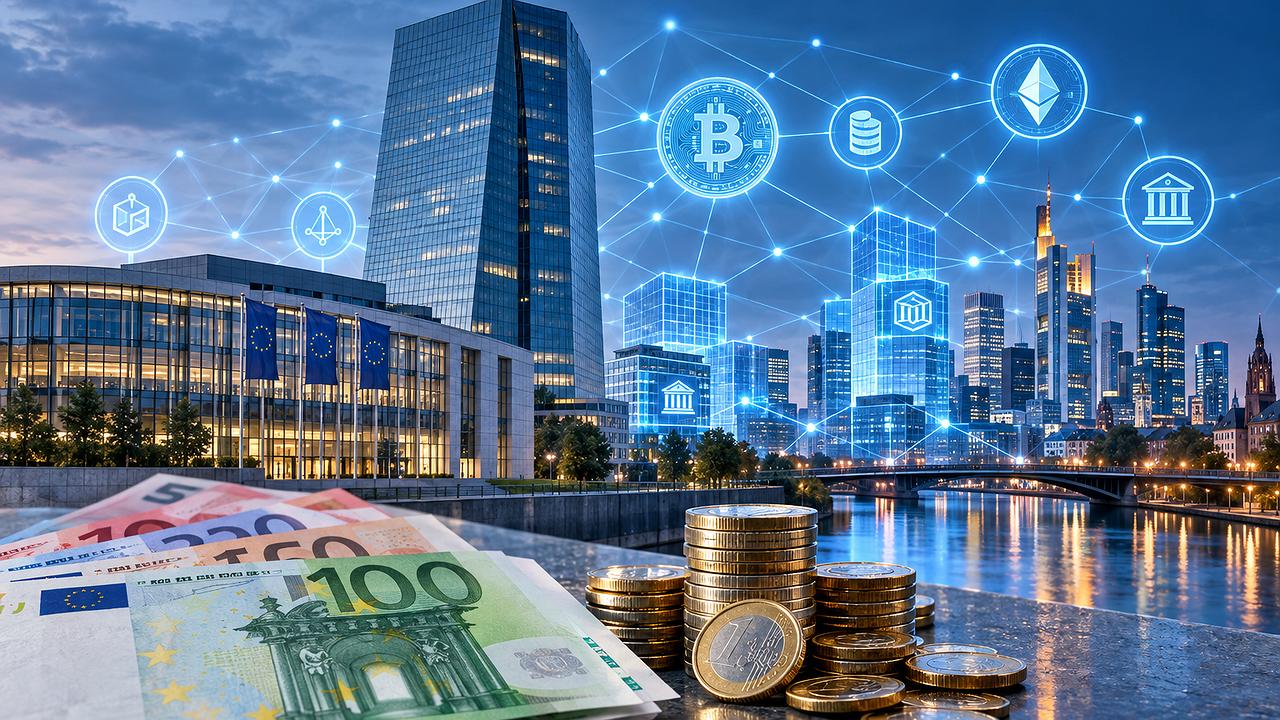
Das Eurosystem hat mit „Pontes“ eine dauerhafte Infrastruktur gestartet, über die Banken und andere zugelassene Marktteilnehmer digitale Vermögenswerte erstmals in Zentralbankgeld abwickeln können. Nach Darstellung der EZB soll das der erste Schritt in Richtung eines digitalen Euro und einer breiteren tokenisierten Finanzwelt sein. Parallel dazu arbeitet die EZB mit „Appia“ an einem Rahmen, der bis 2028 ein integriertes europäisches Ökosystem tokenisierter Finanzmärkte formen soll.
Hier also der übliche Zaubertrick in Brüsseler und Frankfurter Handschrift: Man baut erst die Leitungen, dann erklärt man den Leuten, sie hätten sich an den neuen Strom anzupassen. Pontes klingt harmlos, fast elegant. In Wahrheit ist es die technische Vorarbeit für eine Währungsordnung, die nicht aus dem Bedürfnis der Bürger entsteht, sondern aus dem Kontrollbedürfnis der Institutionen. Natürlich nur zu unserem Besten. Immer wenn Zentralbanken von „Modernisierung“ sprechen, sollte man genauer hinsehen. Meist meint das nicht Freiheit, sondern engere Führung.
Besonders aufschlussreich ist die Reihenfolge. Zuerst werden Banken und Finanzmärkte angeschlossen, dann ein ausgewählter Kreis getestet, später folgt der Rest. So funktioniert Macht in ihrer höflichen Form: nicht mit dem Hammer, sondern mit Infrastruktur. Was einmal zur Norm im Großhandel wird, landet später am Geldautomaten, im Laden, auf dem Smartphone und schließlich in den Gewohnheiten aller. Der Bürger darf frei entscheiden, solange er richtig entscheidet.
Dass Bargeld dabei nicht sofort verboten werden muss, macht das Projekt eher gefährlicher als harmloser. Man kann Bargeld auch leise austrocknen: Automaten abbauen, Abhebungen verteuern, Händler in die digitale Spur drängen, den Rest erledigt der bequeme Alltag. Kein großes Verbot, kein dramatischer Schlag. Nur ein schleichender Entzug von Ausweichmöglichkeiten. Genau so lieben es Verwaltungen und Zentralbanken. Der Zwang trägt dann ein freundliches Gesicht und nennt sich Fortschritt.
Der eigentliche Kern liegt in der angekündigten Programmierbarkeit. Bedingte Zahlungen, Haltegrenzen, mögliche Ablaufdaten, Negativzinsen, automatische Umleitungen: Das ist kein neutrales Geld mehr, sondern ein politisches Steuerungsinstrument. Geld, das sich nur noch unter Bedingungen bewegen darf, ist kein Eigentum im klassischen Sinn. Es ist eine Freigabe auf Widerruf. Wer so etwas einführt, schafft keine stabile Währung, sondern eine digitale Erziehungsanstalt mit Zahlungsfunktion.
Und natürlich wird versichert, so etwas sei gar nicht geplant. Das kennt man. Erst kommt die Infrastruktur, dann kommen die Beruhigungen, und am Ende wundert man sich über die „unvorhergesehenen“ Möglichkeiten. Der digitale Euro verspricht Bequemlichkeit. Tatsächlich verspricht er vor allem eines: weniger Entkommen, mehr Nachverfolgbarkeit, mehr Macht von oben. Genau deshalb sollte man ihm mit äußerster Skepsis begegnen. Wer sein Geld kontrolliert, kontrolliert am Ende mehr als nur das Geld.

Kommentare
Die Kommentarfunktion (lesen und schreiben) steht exklusiv nur registrierten Benutzern zur Verfügung.
Wenn Sie bereits ein Benutzerkonto haben, melden Sie sich bitte an. Wenn Sie noch kein Benutzerkonto haben, können Sie sich mit dem Registrierungsformular ein kostenloses Konto erstellen.