EU-Finanzen: Als Fürsten noch pleitegehen durften
Was im Lokal passiert, wenn Frankreich seinen Bierdeckel nicht mehr bezahlen kann
von Oliver Gorus drucken
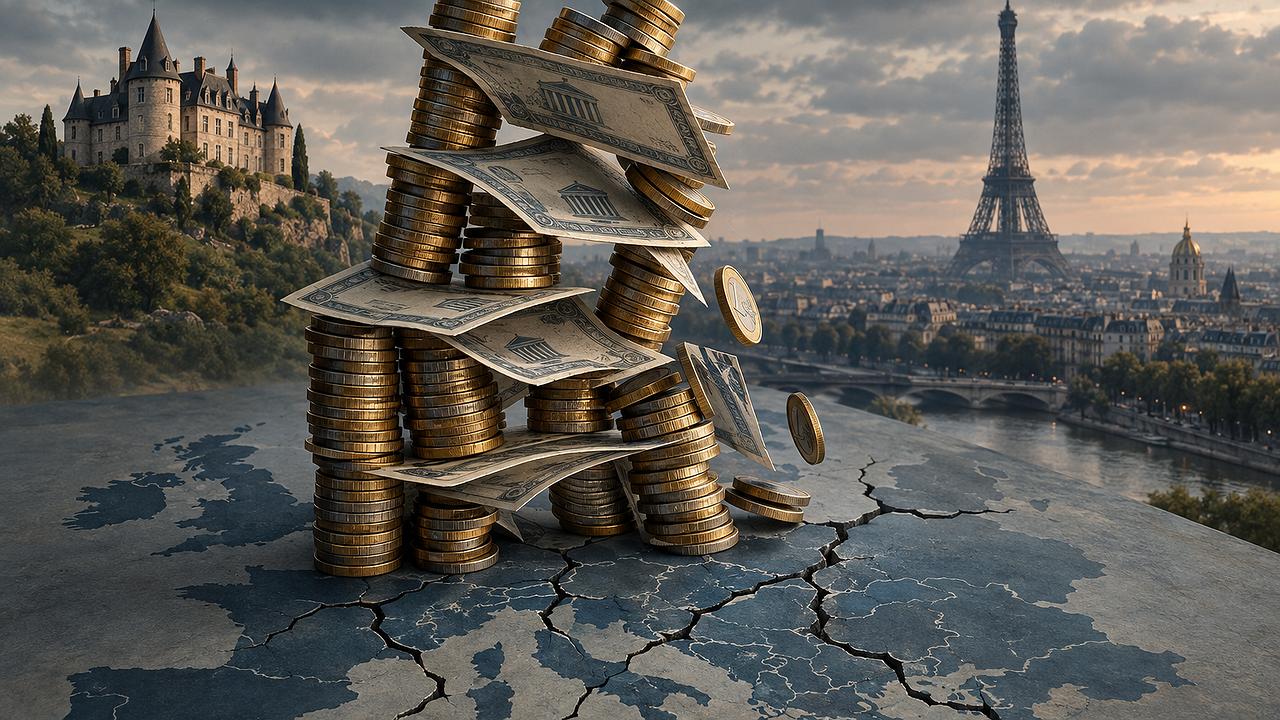
Wenn ich vom Bodensee nach Südtirol fahre oder umgekehrt, komme ich an Hohenems in Vorarlberg vorbei. Wirtschaftlich läuft es dort heute im Vergleich zu Deutschland ziemlich gut, und noch besser in Liechtenstein, südlich davon. Aber im 18. und 19. Jahrhundert war die Gegend ziemlich arm.
Die Grafen von Hohenems regierten im späten 17. Jahrhundert die Herrschaften Vaduz und Schellenberg. Sie hatten sich übel verhoben. Zu viele Kriege, kurzsichtige Hofhaltung und schlechte Wirtschaft führten in die Überschuldung. Das Gebiet war einfach schlecht geführt.
Ab 1684 setzte Kaiser Leopold I. die regierenden Grafen ab und ließ eine Zwangsverwaltung einrichten. Ein paar Jahre später kam ein massiver Schuldenschnitt, die Gläubiger gingen weitgehend leer aus: Sie hatten aufs falsche Pferd gesetzt. Ende des 17. und Anfang des 18. Jahrhunderts wurden die beiden Herrschaften dann verkauft. Aus dem Rest entstand 1719 das Fürstentum Liechtenstein.
Der Bankrott war hässlich, es gab viele Verlierer. Aber er war regional begrenzt. Die Tafel wurde abgewischt, das Territorium existierte weiter, unter anderem Namen und anderer Herrschaft. Der von der Misswirtschaft gereinigte Platz bildete dann Jahrzehnte später den Boden für etwas Neues. Liechtenstein gehört heute zu den wohlhabendsten Ländern der Welt.
Destruktive Misswirtschaft existiert heute in Europa noch immer, aber heute läuft das anders. Frankreich beispielsweise sitzt auf einer Schuldenquote von knapp 120 Prozent des Bruttoinlandsprodukts, Tendenz steigend. Das Haushaltsdefizit der Regierung lag 2025 bei 5,1 Prozent und wird für das laufende Jahr auf 5,4 Prozent geschätzt. Die Zehnjahresrendite der Staatsanleihen ist auf ein Niveau gestiegen, das seit 2002 nicht mehr erreicht wurde, zeitweise nahe fünf Prozent. Paris muss für 2027 ein Rekordvolumen an Anleihen aufnehmen. Die Zinslast frisst einen wachsenden Teil des Haushalts. Die europäischen Regeln verlangen eigentlich ein Defizit unter drei Prozent und maximal 60 Prozent Schulden. Beides ist seit Jahren Makulatur.
Ein offener Bankrott aber wird verhindert, und zwar genau solange die Erwartung hält, dass er nicht zugelassen wird. Die Europäische Zentralbank verfügt über das Transmission Protection Instrument und das ältere Programm für Outright Monetary Transactions. Beide erlauben den Ankauf von Staatsanleihen, wenn die Märkte unordentlich werden. Outright Monetary Transactions setzt ein Hilfsprogramm des Europäischen Stabilitätsmechanismus mit Auflagen voraus. Das Transmission Protection Instrument ist lockerer formuliert und an die einheitliche Transmission der Geldpolitik geknüpft.
Bisher kam noch keines der beiden Instrumente zum Einsatz. Die reine Existenz reicht, um die Risikoaufschläge zu dämpfen, solange die Märkte glauben, dass im Ernstfall die Anleihen gekauft werden, um Frankreich über Wasser zu halten, whatever it takes.
Hinzu kommt der Zusammenhang zwischen Staat und Banken: Französische Institute halten große Bestände eigener Staatsanleihen. Ein Haircut würde ihre Bilanzen treffen, den Interbankenmarkt stören und eine Bankenkrise auslösen. Deshalb wird der Ausfall politisch und institutionell so lange hinausgeschoben, bis die Alternative noch teurer erscheint. Die No-Bailout-Klausel der europäischen Verträge ist damit praktisch außer Kraft. Inflation wirkt zusätzlich als weicher Default: Sie entwertet die bestehenden Forderungen, ohne dass ein Parlament einen Schnitt beschließen muss.
Aber normal ist das nicht. Die Probleme häufen sich, weil der normale Ausgang aus einer solchen Krise fehlt. Historisch hat der Bankrott das Treiben beendet. Die Gläubiger verloren das meiste ihrer Forderungen, der Fürst oder sein Nachfolger fing mit einer bereinigten Bilanz neu an, und die nächste Kreditvergabe erfolgte zu Konditionen, die das Risiko einpreisten.
Heute bleibt die Schuld stehen und kumuliert immer weiter. Jede Regierung, die Ausgaben kürzt, verliert in einer Demokratie Wähler an die, die weiter das Geld der Steuerzahler mit vollen Händen zum Scheunentor hinauswerfen. Solange die Zentralbank als Käufer der letzten Instanz im Raum steht, ist der politische Preis der Konsolidierung höher als der Preis des Schuldenmachens.
Die Zinslast steigt dann, der Primärüberschuss, der nötig wäre, um die Schuldenquote zu stabilisieren, wird nicht erreicht, und die nächste Regierung erbt eine noch größere Summe. Der gesamte Haushaltssaldo ohne Herausrechnen der Zinsen war in Frankreich zuletzt 1974 positiv. Bei anderen Mitgliedstaaten der Europäischen Union sieht es ähnlich aus.
Die Folge? Wenn der Bankrott diesmal kommt, wird er nicht regional begrenzt sein. Ein Haircut auf französische Anleihen trifft Banken, Versicherer und Pensionsfonds in der gesamten Währungsunion, weil die Papiere als sicher galten und entsprechend gehalten werden. Die wahrscheinlichere Alternative ist die Monetarisierung: Die Zentralbank kauft in großem Stil, die Bilanz wächst, und die Entwertung läuft über die Preise. Sparer und Bezieher fester Einkommen zahlen die Zeche über ihre schwindende Kaufkraft. Repressive Kapitalverkehrskontrollen oder Zwangsumschichtungen in heimische Titel werden auf den Tisch kommen, sobald Abflüsse drohen.
Der historische Fürstenbankrott räumte den Tisch in schlechten Zeiten, dann wurde er neu gedeckt. Aber der nächste Bankrott, der demnächst nicht mehr aufschiebbar sein wird, verwüstet gleich das ganze europäische Lokal. Politisch folgt dann der Streit, welches Land und welche Generation den Ausfall trägt.
Ein kontinentaler Bankrott stellt die Frage, ob die gemeinsame Währung und die europäischen Verträge noch als verbindlich gelten. Vielleicht sagen die Bürger einzelner Länder dann noch immer ja und wollen den Weg in den totalitären Zentralstaat gemeinsam zu Ende gehen. Aber ganz sicher wird es dann auch Länder der Europäischen Union geben, die ihr Glück lieber in einem dezentralen Haufen einzelner Nationalstaaten suchen und nein sagen. Und manche Länder könnten über diese Frage in zwei Teile zerbrechen …

Kommentare
Die Kommentarfunktion (lesen und schreiben) steht exklusiv nur registrierten Benutzern zur Verfügung.
Wenn Sie bereits ein Benutzerkonto haben, melden Sie sich bitte an. Wenn Sie noch kein Benutzerkonto haben, können Sie sich mit dem Registrierungsformular ein kostenloses Konto erstellen.